副業で収入が増えたとき、そのお金を何に使うか。
欲しいものを買ったり、貯金したり、自己投資に使ったりと、いろいろな選択肢があります。
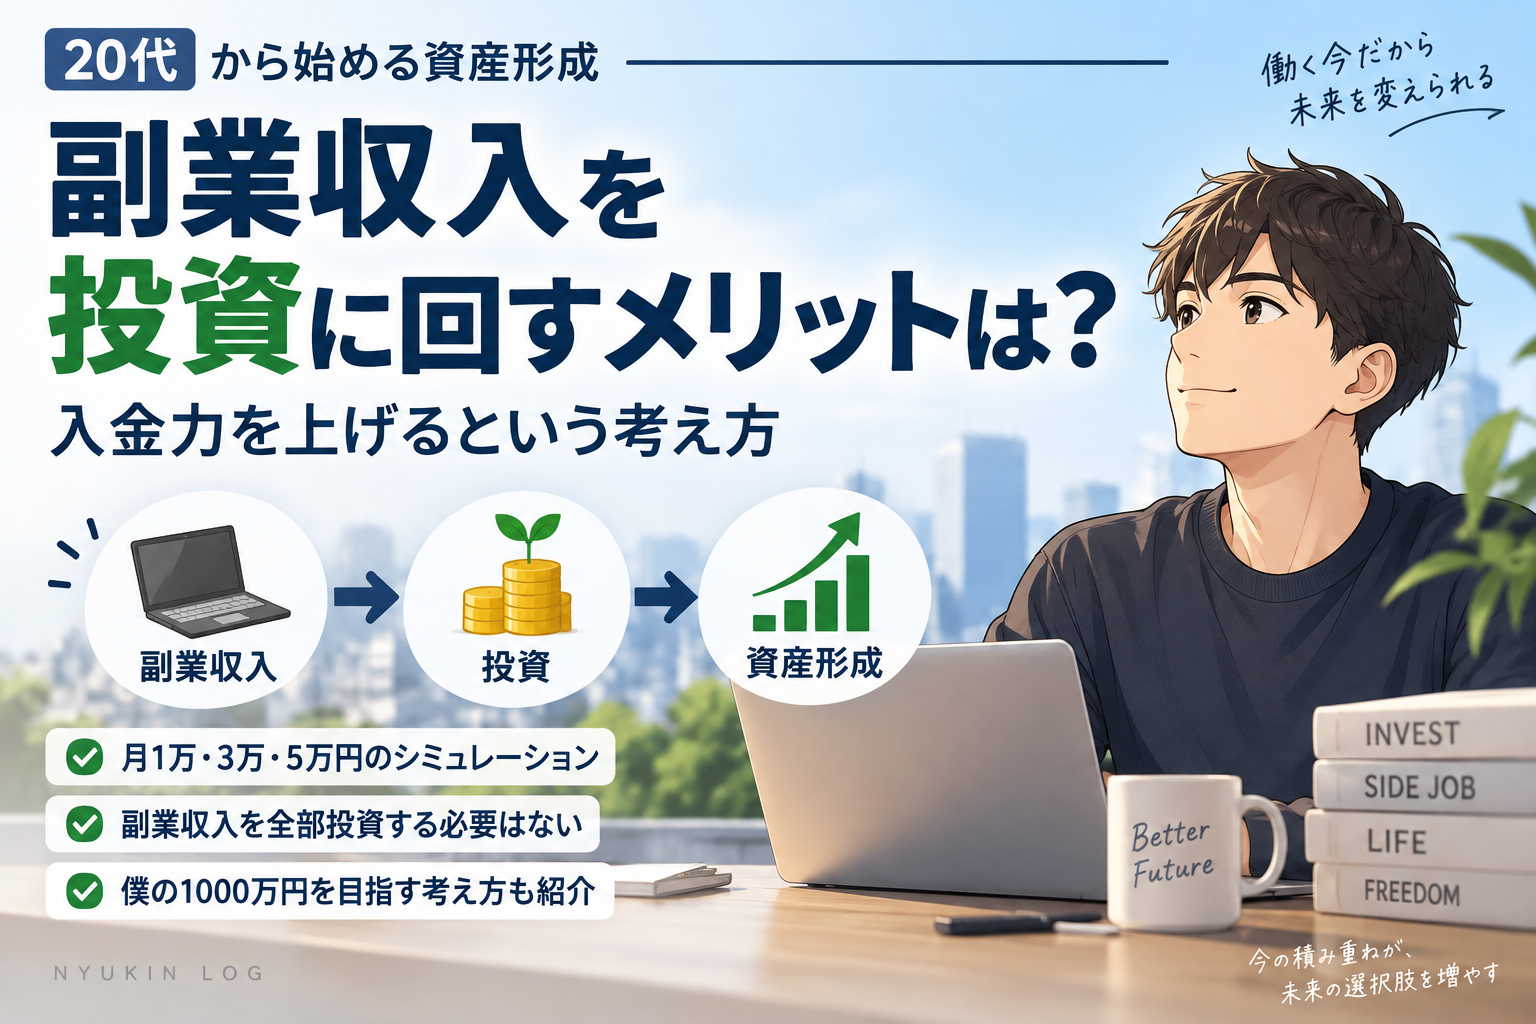
その中で、僕が重視しているのが「副業収入を投資に回して、入金力を上げる」という考え方です。
資産形成というと、「どの商品に投資するか」「何%の利回りを狙うか」といった運用面に目が向きがちです。
もちろん投資先も重要ですが、資産がまだそれほど大きくない20代では、毎月いくら投資に回せるかもかなり重要だと考えています。
例えば、本業の給料から毎月5万円を投資している人が、副業で月3万円を作り、その3万円も投資に回せれば、毎月の投資額は8万円になります。
自分で投資の利回りをコントロールするのは難しくても、収入を増やして投資額を増やすことなら、自分の行動で変えられる部分があります。
僕自身も現在、本業からの積立を基本ラインにしながら、副収入や余剰資金があれば追加で投資し、30歳までに投資資産1000万円を目指しています。
この記事では、副業収入を投資に回すメリットと、僕が資産形成で重視している「入金力を上げる」という考え方についてまとめます。
さらに、副業で月1万円・3万円・5万円を追加で投資できると、資産形成にどれくらい差が出るのかも数字で見ていきます。
資産形成では「利回り」だけでなく「入金力」も重要
投資で資産を増やそうとすると、どうしても「どれくらいの利回りで運用できるか」に目が向きやすいです。
ただ、僕はそれと同じくらい、特に資産形成の序盤では「入金力」が重要だと考えています。
ここでいう入金力とは、簡単にいえば毎月どれだけのお金を投資に回せるかということです。
例えば、投資資産が100万円の場合、仮に1年間で5%増えたとしても、増える金額は5万円です。
一方で、副業などによって毎月1万円多く投資できるようになれば、1年間で12万円を追加できます。
もちろん、運用によって増えたお金と、自分で追加したお金は別物なので単純には比較できません。
それでも、投資元本がまだそれほど大きくない段階では、運用成績だけを気にするよりも、投資に回せる金額そのものを増やすことも資産形成を加速させる方法のひとつです。
利回りは自分ではコントロールできない
僕が入金力を重視しているもうひとつの理由は、相場の値動きは自分ではコントロールできないからです。
「今年は10%増やしたい」と思っても、その通りに市場が動いてくれるわけではありません。
一方で、
- 本業の収入を増やす
- 支出を見直す
- 副業で収入源を増やす
といった部分には、自分の行動で改善できる余地があります。
だから僕は、高いリターンを狙うことだけではなく、自分で変えられる入金力を高めることも重視しています。
そして、その方法のひとつが副業です。
これから副業を始めたい人向けに、会社員が副業を始めるなら何から始めるべきかも、時間・初期費用・収益性の面からまとめています。
副業収入を投資に回す3つのメリット
副業で稼いだお金の使い道に正解があるわけではありません。
貯金するのも、欲しいものを買うのも、自己投資に使うのも選択肢のひとつです。
副業収入を貯金・投資・自己投資のどれに使うべきかは、副業で稼いだお金の使い道で詳しく比較しています。
そのうえで、資産形成を優先するなら、副業収入の一部を投資に回すことには大きく3つのメリットがあると考えています。
① 本業の生活費を圧迫せずに投資額を増やせる
毎月の給料には限りがあります。
そこから家賃や食費、通信費、交際費などを支払い、さらに貯金や投資までしようとすると、投資額を増やすにも限界があります。
無理に投資額を増やして生活が苦しくなってしまえば、長く続けるのも難しくなります。
そこで副業による収入があれば、本業の給料から出す金額を無理に増やさなくても、追加で投資に回せるお金を作れます。
例えば、本業から毎月5万円を投資している状態で、副業から月3万円を追加できれば、毎月の投資額は8万円です。
生活費をさらに削る以外にも、収入側を増やすことで入金力を高められる。
これは副業収入を投資に回す大きなメリットだと思います。
② 少額でも積み重なると大きい
月1万円の副収入でも、1年間続けば12万円です。
月3万円なら36万円、月5万円なら60万円になります。
1ヶ月だけで見るとそれほど大きく感じなくても、毎月積み重ねれば無視できない金額になります。
さらに、そのお金を長期的に投資していけば、追加した元本にも運用による利益が生まれる可能性があります。
副業収入をすべて使ってしまうのではなく、その一部でも投資に回すことで、「稼いで終わり」ではなく、そのお金を将来の資産につなげられるのがメリットです。
③ 資産1000万円までの期間を短縮できる可能性がある
僕が副業収入を投資に回したい一番の理由はここです。
現在、僕は30歳までに投資資産1000万円を目標にしています。
そのため、投資商品の利回りだけに期待するのではなく、自分から投資する金額を増やすことで1000万円までの距離を縮めることを重視しています。
副業で月1万円を追加できれば年間12万円。
月3万円なら年間36万円。
月5万円なら年間60万円。
これが数年間続けば、入金額だけでも大きな差になります。
もちろん、副業収入が毎月安定するとは限りませんし、投資した資産が必ず増えるわけでもありません。
それでも、
本業から投資する → 副業で収入を増やす → 増えた収入の一部を追加投資する
という流れを作れれば、資産形成を加速させられる可能性があります。
副業で月1万・3万・5万円を投資するとどう変わる?
では実際に、副業収入を追加で投資すると、資産形成にどれくらいの差が出るのでしょうか。
今回は僕自身の状況に合わせて、以下の条件でシミュレーションしてみます。
- 現在の投資資産:約260万円
- 本業からの基本投資額:月12.3万円
- 想定利回り:年5%
- 副業から月0円・1万円・3万円・5万円を追加
- 毎月積み立てを継続
※年5%はシミュレーションのための仮定です。実際の運用成果を保証するものではありません。
結果は以下のようになります。
| 副業からの追加投資 | 毎月の投資額 | 1年後 | 3年後 | 5年後 |
| なし | 12.3万円 | 約424万円 | 約777万円 | 約1,166万円 |
| 月1万円 | 13.3万円 | 約436万円 | 約816万円 | 約1,234万円 |
| 月3万円 | 15.3万円 | 約461万円 | 約893万円 | 約1,369万円 |
| 月5万円 | 17.3万円 | 約485万円 | 約970万円 | 約1,505万円 |
月1万円でも5年間では約68万円の差
月1万円の追加というと、それほど大きく感じないかもしれません。
しかし今回の条件では、5年後の資産額は、
追加投資なし:約1,166万円
月1万円追加:約1,234万円
となり、約68万円の差が生まれます。
5年間で追加する元本は60万円ですが、それを運用しながら積み立てることで、シミュレーション上では元本以上の差になります。
月3万円なら5年後に約203万円の差
月3万円を追加すると、毎月の投資額は12.3万円から15.3万円になります。
5年後のシミュレーションでは約1,369万円。
追加投資なしの約1,166万円と比べると、約203万円の差です。
月3万円でも、5年間続ければ追加する元本だけで180万円になります。
毎月数万円でも、それを使うか投資するかによって、数年後には大きな差になってきます。
月5万円なら5年後に約340万円の差
月5万円を追加投資できれば、毎月の投資額は17.3万円です。
今回の条件では5年後に約1,505万円となり、追加投資なしとの差は約340万円になります。
もちろん、毎月5万円の副業収入を何年間も安定して作るのは簡単ではありません。
また、実際の相場は毎年5%ずつ一定に増えるわけでもありません。
それでもこのシミュレーションを見ると、資産形成では「何に投資するか」だけではなく、毎月いくら投資できるかも大きな要素になることが分かります。
副業収入を全部投資する必要はない
ここまで副業収入を投資に回すメリットを紹介してきましたが、僕は副業で稼いだお金をすべて投資に回す必要はないと考えています。
資産形成を早めたいからといって、手元のお金をほとんど残さず投資してしまうのは避けたいところです。
副業収入が入ったら、まずは自分の状況に合わせて使い道を考えることが大切です。
生活防衛資金を確保する
投資に回す前に考えておきたいのが、急な出費や収入減少に備えるための現金です。
病気やケガ、家電の故障、引っ越しなど、まとまったお金が突然必要になる可能性はあります。
こうしたときに投資資産を売却しなくても対応できるよう、必要な現金は別に確保しておきたいと考えています。
税金や副業に必要なお金も残しておく
副業の種類や収入額によっては、税金について考える必要も出てきます。
また、ブログのようにサーバー代やドメイン代などの費用が発生する副業もあります。
入ってきた金額をそのまま「全部使えるお金」と考えず、必要なお金を残したうえで投資額を決めることが重要です。
自己投資や楽しむために使うのも選択肢
副業収入を資格の勉強や本、仕事道具などに使えば、それが将来の収入アップにつながる可能性もあります。
また、すべてを資産形成に回すのではなく、趣味や旅行など自分が楽しむために使うのもひとつの選択肢です。
僕自身も「副収入は必ず全額投資する」というルールにはしていません。
大切なのは、副業で収入が増えたときに何となく使ってしまうのではなく、貯金・投資・自己投資・消費のどこに使うのかを自分で決めることだと思っています。
その中で余剰資金があれば投資に回し、入金力を高めていく。
これが僕の基本的な考え方です。
僕は「基本投資額+副収入」で1000万円を目指す
ここまで入金力について書いてきましたが、これは僕自身が実際に資産形成で重視している考え方でもあります。
現在、僕は25歳の社会人1年目で、投資資産は約260万円。
毎月の基本投資額を12.3万円として、
- S&P500:月10万円
- NASDAQ100:月2.3万円
を積み立てています。
そして、30歳までに投資資産1000万円に到達することが現在の目標です。
具体的にどうやって1000万円を目指すのかは、20代で資産1000万円を目指すロードマップでまとめています。
月12.3万円は「上限」ではなく「基本ライン」
僕の中で月12.3万円という金額は、「毎月これ以上は投資しない」という上限ではありません。
あくまで本業の収入から投資する基本ラインです。
そのうえで、副収入やボーナス、その他の余剰資金があれば、状況を見ながら追加投資することを考えています。
つまり、
本業から月12.3万円を積み立てる
+
副収入などから追加投資する
という形です。
毎月の投資額を固定して1000万円を待つのではなく、自分で入金力を高められれば、その分だけ1000万円への到達を早められる可能性があります。
副収入も資産形成の一部として考える
僕はこれまでスロットなどから副収入を得てきました。
学生・大学院時代には年間で約200万円の利益が出た年もあり、社会人になってからは使える時間が減ったことで、月10〜15万円程度になることが多くなっています。
もちろん、これは僕自身の結果であって、同じように稼げることを保証するものではありません。
それでも僕にとって副収入は、単に自由に使えるお金ではなく、入金力を高めるための資金源のひとつです。
今後はスロットだけでなく、このブログを含めて収入源を増やすことにも挑戦していきます。
そして、そこで生まれた余剰資金を投資に回し、
本業で稼ぐ → 副収入を作る → 投資する → 資産を増やす
という流れを作っていきたいと考えています。
このブログ「入金力ログ」では、その結果も含めて記録していく予定です。
副収入がいくらあったのか。
実際にいくら投資できたのか。
そして、1000万円までの距離がどれくらい縮まったのか。
成功した部分だけではなく、思ったようにいかなかった部分も含めて公開しながら、30歳までの1000万円を目指していきます。
まとめ|副業は「収入を増やす」だけでなく「入金力を上げる手段」
今回は、副業収入を投資に回すメリットと、僕が重視している「入金力」という考え方についてまとめました。
資産形成では、どの商品に投資するか、どれくらいの利回りで運用できるかも重要です。
ただ、特に資産形成の序盤では、毎月いくら投資に回せるかも資産が増えるスピードを左右します。
今回のポイントをまとめると、
- 副業収入によって本業以外から投資資金を作れる
- 月1万円でも長期間続ければ大きな金額になる
- 入金力を上げることで1000万円への到達を早められる可能性がある
- 副業収入をすべて投資する必要はない
- 利回りだけでなく「毎月いくら投資できるか」という視点も重要
ということです。
僕自身は現在、毎月12.3万円を基本ラインとして投資しながら、副収入や余剰資金があれば追加投資する方針で、30歳までに投資資産1000万円を目指しています。
もちろん、相場が今後どう動くかは分かりませんし、副収入も毎月同じ金額を得られるとは限りません。
だからこそ、運用成績だけに頼るのではなく、自分で変えられる「入金力」を少しずつ高めていく。
これが今の僕の資産形成の基本方針です。
このブログでは、実際の投資額や副収入、投資資産の推移も記録しながら、本当に1000万円まで到達できるのかを追っていきます。

コメント