資産形成を始めると、「1000万円まで何年かかるんだろう?」と気になる人も多いと思います。
僕自身も現在、投資資産1000万円を一つの目標にして積立投資を続けています。
僕が1000万円を目指すために考えている全体戦略については、「20代で資産1000万円を目指すロードマップ」で詳しくまとめています。
1000万円というとかなり大きな金額に感じますが、毎月積み立てながら運用した場合、到達までの期間は「毎月いくら投資するか」と「どのくらいの利回りで運用できるか」によって大きく変わります。
そこで今回は、
- 毎月3万円
- 毎月5万円
- 毎月10万円
の3パターンと、
- 年利3%
- 年利5%
- 年利7%
を組み合わせて、1000万円まで何年かかるのかをシミュレーションします。
さらに、利回りを上げた場合と毎月の入金額を増やした場合も比較して、「入金力」が1000万円までの期間にどれくらい影響するのか考えていきます。
1000万円まで何年かかる?まずは結果を比較
今回のシミュレーション条件は以下の通りです。
- 初期資産:0円
- 毎月積立
- 積立額:3万円・5万円・10万円
- 想定年利:3%・5%・7%
- 複利運用
- 手数料:無料
- 税金:考慮しない
- 目標金額:1000万円
結果をまとめると、以下のようになりました。
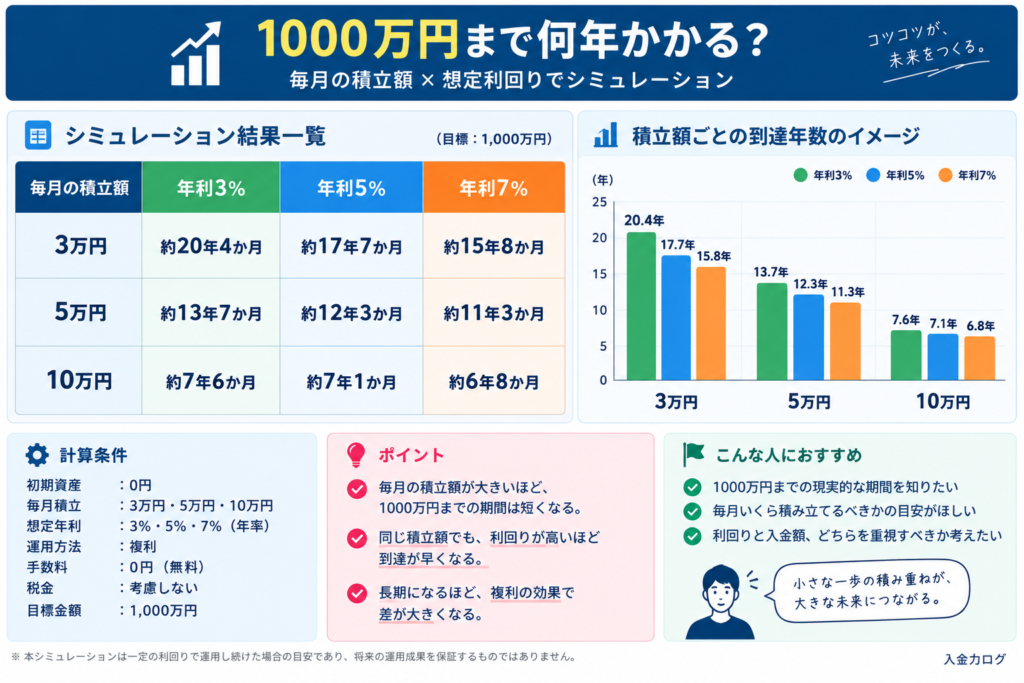
こうして並べてみると、同じ1000万円を目指す場合でも、毎月の積立額と運用利回りによって到達までの期間が大きく変わることが分かります。
特に注目したいのが毎月の積立額です。
例えば年利3%でも、毎月3万円なら約20年4か月かかるのに対して、毎月10万円なら約7年6か月まで短くなります。
まずは、それぞれの積立額ごとに詳しく見ていきます。
※このシミュレーションは一定の利回りで運用し続けられると仮定したもので、将来の運用成果を保証するものではありません。
積立額別に1000万円までの期間を比較
毎月3万円の場合
毎月3万円を積み立てた場合、1000万円までの期間は以下のようになります。
- 年利3%:約20年4か月
- 年利5%:約17年7か月
- 年利7%:約15年8か月
運用をまったく考えず、単純に毎月3万円を積み立てるだけなら1000万円まで約27年9か月かかります。
それに対して、複利で運用しながら積み立てることで、1000万円までの期間は短くなります。
ただし、年利7%という条件でも15年以上かかる計算です。
毎月3万円でも時間をかければ1000万円を目指せますが、到達までの期間を短くしたい場合には、運用だけでなく積立額を増やすことも選択肢になります。
毎月5万円の場合
毎月5万円の場合は、
- 年利3%:約13年7か月
- 年利5%:約12年3か月
- 年利7%:約11年3か月
となります。
毎月3万円の場合と比べると、一気に1000万円までの期間が短くなりました。
例えば年利5%で比較すると、
毎月3万円:約17年7か月
毎月5万円:約12年3か月
となり、毎月の積立額を2万円増やすことで、今回のシミュレーションでは約5年4か月短縮されます。
毎月では2万円の違いでも、それが何年も積み重なることで1000万円への到達時期には大きな差が生まれます。
毎月10万円の場合
毎月10万円を積み立てた場合は、
- 年利3%:約7年6か月
- 年利5%:約7年1か月
- 年利7%:約6年8か月
となります。
年利3%という条件でも約7年半です。
もちろん、毎月10万円を投資に回すのは簡単ではありません。
収入や生活費、家族構成などによって無理なく投資できる金額は人それぞれなので、「1000万円を目指すなら毎月10万円投資すべき」という話ではありません。
ここで注目したいのは、毎月の積立額が変わることで1000万円までの期間がどれだけ変化するかです。
利回りと入金額は1000万円までの期間にどう影響する?
ここまでの結果を見ると、「利回りを高くすること」と「毎月の入金額を増やすこと」の両方が1000万円までの期間を短くすることが分かります。
では、それぞれどれくらいの違いが出るのでしょうか。
利回りを3%から7%に上げた場合
まずは毎月の積立額を3万円で固定して、利回りだけを変えてみます。
- 年利3%:約20年4か月
- 年利5%:約17年7か月
- 年利7%:約15年8か月
年利3%から年利7%になると、
約20年4か月 → 約15年8か月
となり、1000万円までの期間は約4年8か月短縮されます。
4年以上の差なので、もちろん利回りは資産形成において重要です。
特に運用期間が長くなるほど、複利によって利回りの違いが資産額に与える影響も大きくなっていきます。
毎月の入金額を3万円から10万円に増やした場合
次は利回りを年3%で固定して、毎月の積立額だけを変えてみます。
- 毎月3万円:約20年4か月
- 毎月5万円:約13年7か月
- 毎月10万円:約7年6か月
毎月3万円から10万円に増やした場合、
約20年4か月 → 約7年6か月
となり、1000万円までの期間は約12年10か月短縮されます。
今回のシミュレーションでは、入金額を増やした場合の変化がかなり大きくなりました。
利回りも重要。でも1000万円までの前半戦では「入金力」も大きい
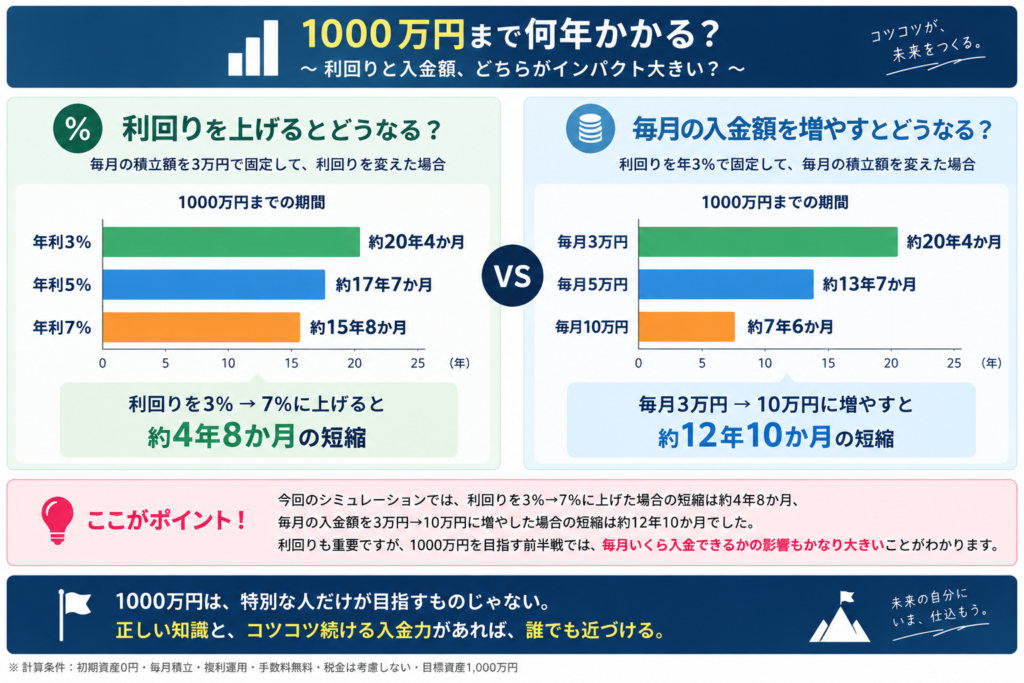
ここまでの結果をまとめると、
利回りを3% → 7%にした場合
約20年4か月 → 約15年8か月
= 約4年8か月短縮
毎月の積立額を3万円 → 10万円にした場合
約20年4か月 → 約7年6か月
= 約12年10か月短縮
という結果になりました。
ただし、この数字だけを見て「利回りより入金額のほうが重要」と断定するのは適切ではありません。
比較している変化幅が「年利3%→7%」と「月3万円→10万円」で異なるためです。
また、資産額が大きくなれば、利回りによる運用益の影響も大きくなります。
それでも今回のシミュレーションから分かるのは、1000万円を目指す前半戦では、毎月いくら入金できるかも到達速度を大きく左右するということです。
投資のリターンは、自分で完全にコントロールすることはできません。
一方で、
- 生活費を見直す
- 本業の収入を増やす
- 副収入を作る
- ボーナスや臨時収入の一部を投資する
といった方法で、投資に回せる金額を増やせる可能性はあります。
僕がこのブログで「入金力」を重視しているのもこのためです。
高い利回りだけを狙うのではなく、本業・副収入・支出管理を組み合わせて、投資に回せるお金を増やしていく。
そして、そのお金を長期的に運用する。
これが僕自身の1000万円までの基本戦略です。
僕の場合、1000万円まで何年かかる?
僕は現在25歳で、投資資産は約260万円あります。
僕の現在の資産額や毎月の投資額、1000万円までの投資ルールについては、「25歳新卒会社員が資産1000万円を目指す|現在地・目標・投資ルールを公開」で詳しくまとめています。
基本の投資額は毎月12.3万円で、
- S&P500:月10万円
- NASDAQ100:月2.3万円
を積み立てています。
12.3万円は上限ではなく、あくまで毎月の基本ラインです。
余剰資金やボーナス、副収入などがあれば追加投資も検討していく方針なので、今回紹介した「0円から毎月3万円・5万円・10万円」というシミュレーションとはスタート地点が異なります。
僕の目標は30歳までに投資資産1000万円。
可能なら、それよりも早く到達したいと考えています。
だからこそ、運用リターンだけに期待するのではなく、毎月の積立に加えて本業や副収入から投資に回す金額を増やすことも重視しています。
このブログでは今後、
「25歳・投資資産約260万円から、本当に1000万円まで何年かかったのか」
を実際の数字とともに記録していきます。
まとめ|1000万円を目指すなら利回りだけでなく入金額にも注目
今回は毎月3万円・5万円・10万円、年利3%・5%・7%という条件で、1000万円まで何年かかるのかを比較しました。
今回のシミュレーションでは、
- 月3万円・年利3%:約20年4か月
- 月3万円・年利7%:約15年8か月
- 月10万円・年利3%:約7年6か月
という結果になりました。
積立額と利回りのどちらも、1000万円までの期間に影響します。
ただ、投資を始めたばかりで資産額がまだ大きくない時期には、「何%で運用できるか」だけではなく、「毎月いくら投資できるか」に目を向けることも重要だと考えています。
無理に高いリターンを狙うのではなく、自分の生活を維持しながら入金力を少しずつ上げていく。
僕自身も、本業+副収入+投資を組み合わせながら、まずは投資資産1000万円を目指します。
「資産形成を始めたいけど、何から手をつければいいか分からない」という人は、「社会人1年目の資産形成は何から始める?新卒会社員が実践する5ステップ」も参考にしてみてください。
コメント